FBS狂热能持续多久?俄罗斯履约市场正在经历一场“大迁徙”
RuClub123 · 2026-10-23 · 阅读约 6 分钟
2026年俄罗斯电商履约市场出现“FBS大迁徙”:3PL需求同比增长约30%,Wildberries FBS卖家占比两个月内从55%升至97%,Ozon从63%升至73%。专家判断FBS不会取代FBO,混合模式或持续三年,也有人认为热度几个月后消退。履约费用上涨15%-17%,小履约商涨价更明显。
2026年,俄罗斯电商卖家正在用行动投票——把货从平台仓库搬出来,交给第三方履约服务商。3PL需求同比增长约30%,Wildberries的FBS卖家占比在两个月内从55%飙升至97%,Ozon从63%升至73%。但这场“FBS大迁徙”能走多远,专家们的判断并不一致。有人预测趋势将持续三年,也有人认为热潮几个月后就会消退。
需求暴涨:三个月增长30%,大卖家涨了12倍
根据「ЛогЛаб」商业总监亚历山大·加尔金的说法,2026年前九个月,卖家对3PL服务的需求同比增长约30%。直接推手是卖家大规模从FBO转向FBS——担心货物在平台仓库的保全问题,也担心只走FBO时退货流程的复杂性。
数据更能说明这场迁徙的规模:Wildberries上FBS卖家的占比在两个月内从55%涨到97%,Ozon从63%涨到73%。加尔金补充说,除了规避风险,部分卖家还面临平台仓库时段难预约的问题,另一些则不想把资金冻结在自有仓储和人员上。
「Бета ПРО」发展总监阿尔乔姆·斯米尔诺夫给出了更极端的数字:2026年7至8月,大型卖家对外部履约的需求同比增长12倍,月处理订单量在5000单以下的卖家增长约7倍。大型玩家开始放弃把全部库存集中在平台仓库——有的完全退出WB和Ozon的FBO,但大多数选择混合模式:FBO、FBS、DBS并行,同时发展自有网店和其他渠道的销售。
FBS不会取代FBO,混合模式才是终点
需求爆发不等于FBS会彻底取代FBO。FM Logistic俄罗斯发展总监阿列克谢·米萨伊洛夫认为,卖家更可能走向混合格式——根据品类、平台商业条件、物流成本、库存周转率和保险条件,在FBO和FBS之间灵活切换。
FBS有自身的硬约束。卖家或其物流伙伴必须把订单送到平台的分拣中心,这段运输会显著推高成本,从下单到买家收货的时效可能延长两到三天。因此,在FBO更便宜、管理更简单的地方,卖家会继续使用FBO。
斯米尔诺夫预计,小卖家在认为风险降低后会回流平台物流。但大玩家不太可能完全回到从前的模式——把库存分散到不同履约方案和多个独立履约服务商,能降低对单一渠道的依赖。他判断,这种以稳定性为导向的混合模式,至少在未来三年会保持。
但并非所有人都这么乐观。КСЭ ЕКОМ执行董事阿列克谢·普雷金(Алексей Прыгин)给出了更保守的预测:FBS需求还会持续几个月,之后市场会稳定下来。计划从FBO转FBS的大部分卖家已经找到合作伙伴,或处于启动收尾阶段。他认为当前的热度更像过渡期的产物,而不是长期趋势。
加尔金则把判断绑在平台基础设施的恢复节奏上:只要火灾后仓储面积的需求仍在、平台基础设施尚未恢复,且部分卖家没有资源自建物流,需求就会继续增长。随着新产能出现和流程优化,增速可能放缓。
履约费用在涨,但涨幅分化明显
需求激增直接推高了仓储作业价格。据「ЛогЛаб」数据,2026年7至8月,包含收货、存储和FBS订单拣配的综合服务均价较夏初上涨15%至17%,同比涨幅20%至25%。
人工密集型环节涨得最凶。 2026年前九个月,收货和装卸作业同比上涨约25%;贴标上涨15%;订单拣配上涨12%,达到每箱35卢布。目前单件收货均价在3至12卢布,仓储费为每立方米每天15至30卢布。最终价格取决于商品特性、标记要求、供货量和附加服务。
涨幅并不均匀。斯米尔诺夫指出,10%至20% 的涨价主要影响小型履约商——它们靠价格竞争,常以低价入市。而声誉稳定的老牌公司今夏并未大规模提价,尽管它们的服务原本就比多数小玩家贵。
米萨伊洛夫估算,可比服务的客观涨价幅度约为每年10%至12%,驱动因素是通胀和人力成本上升。拣货工越来越难招,部分原因是夜班意愿低,劳动力供给收缩。
普雷金补充了其他成本压力:消耗材料、租金、电力和仓储设备维护费用上涨;平台对标记的要求更复杂、错误罚款更高、收货窗口缩短,履约商不得不在员工培训、软件和质量控制上追加投入。此外,大型A类仓库如果没有夹层,FBS订单只能在地面拣配,也会推高操作成本。
履约商在做什么:不加面积,加技术和弹性
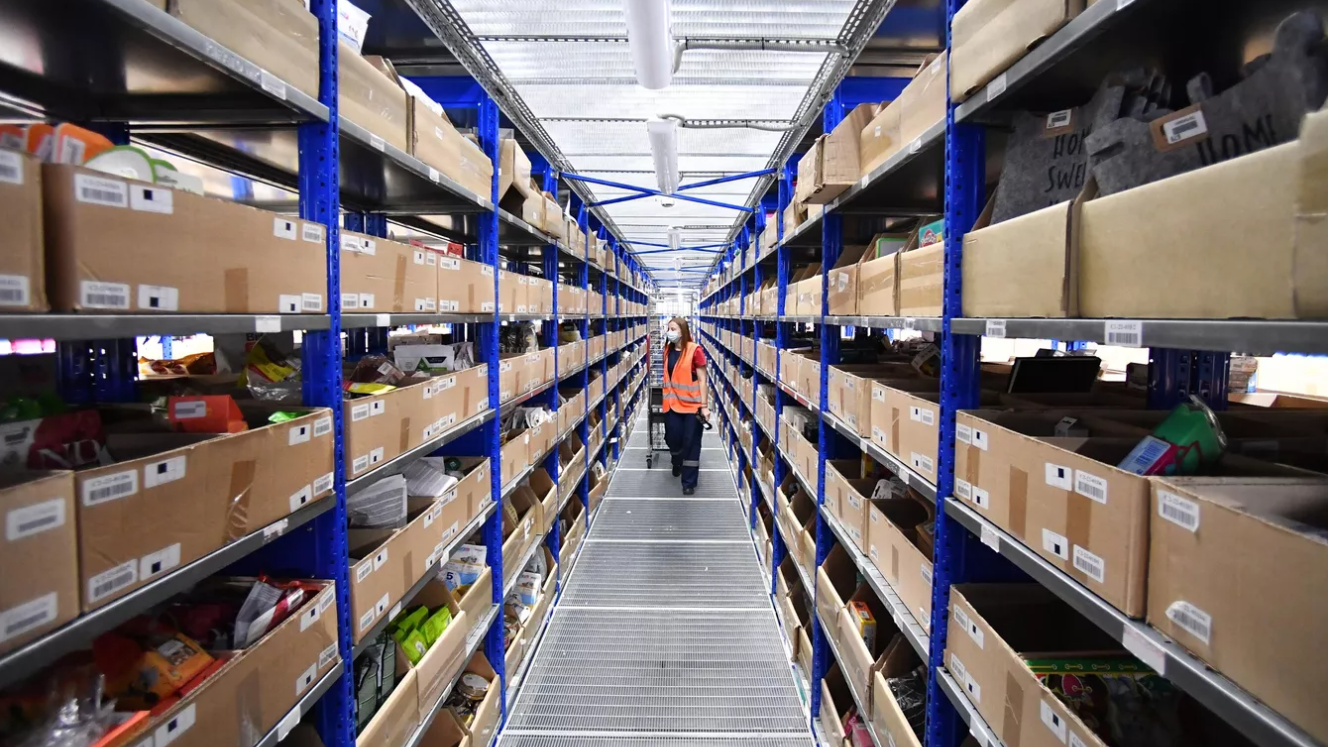
面对需求爆发,履约商的选择不是简单扩仓。
КСЭ ЕКОМ计划依靠莫斯科和区域现有场地的储备产能提升处理量,普雷金称公司可以在不扩建仓库的情况下提高负荷,在高峰期通过外包用工补充人手。
FM Logistic则把重心放在操作技术化上。米萨伊洛夫指出,人工处理越来越贵,强制标记和逐件追溯让货流管理更复杂。满足这些要求不仅需要面积和人员,还需要技术基础设施——把履约商、客户和平台的信息系统打通。
专家们预计这波狂热会逐渐减弱,但对外部物流基础设施的需求会保留下来——卖家需要能够灵活在FBO和FBS之间切换的能力。3PL运营商未来的竞争,不只在仓库面积和费率水平上,更在于多快能重构流程来适配卖家的任务。
这场FBS迁徙的本质,是卖家在风险、成本和灵活性之间重新找平衡。平台仓库的安全焦虑、时段难约、资金占用,把货推向了外部履约商;但FBS的分拣中心运输成本、延长两到三天的时效,又把一部分货拉了回来。最终跑出来的,大概率不是“谁取代谁”,而是混合模式——FBO、FBS、DBS并行,多个履约伙伴分散风险。
对卖家来说,关键不在于追逐FBS或坚守FBO,而在于算清楚每个品类、每个渠道的真实成本和风险,再决定货放在哪里。对履约商来说,这轮需求是一次压力测试——能接住量的同时控制住成本、跟得上平台规则变化的,才会在热潮退去后留下。
本文信息基于New Retail 2026年10月23日发布的文章(作者引用「ЛогЛаб」、「Бета ПРО」、FM Logistic、КСЭ ЕКОМ等机构专家观点)整理,具体数据及趋势判断以原文为准。